Elige tu línea de ahorro
Selecciona una categoría y conoce las condiciones de cada producto disponible.
Tener tus finanzas en orden te da tranquilidad. Aquí encuentras opciones para planear tus gastos del año o guardar un colchón para lo inesperado, sin complicarte.
Fin Específico#

Organiza tus finanzas
Ahorra con un propósito claro
Tus metas educativas, las vacaciones soñadas, todo lo que tenga que ver con tu vehículo o pagar tus impuestos, organiza tus finanzas y empieza a ahorrar para lograrlo.
FICHA TÉCNICA
- Ahorro mínimo: $10.000 · Sin monto máximo.
- Tasa E.A.: 6.00% · Tasa nominal: 5.8% · E.M.V.: 0.49%.
- Para retirar, debes presentar soporte del fin del ahorro.
- Retiro sin soporte: penalización del 70% de los intereses liquidados a la fecha, proporcional al monto retirado.
- Aplica GMF al momento del retiro.
Ordinario#

Ahorro flexible
Ahorra para lo que quieras
Ahorra para lo que quieras, sin ataduras, de forma fácil y segura.
FICHA TÉCNICA
- Ahorro mínimo: 2% de 1 SMMLV · Sin monto máximo.
- Tasa E.A.: 3.00% · Tasa nominal: 3.0% · E.M.V.: 0.25%.
- Aplica GMF al momento del retiro.
Ahorro Navideño#

Temporada especial
Prepárate para la Navidad
Que la magia de la Navidad no se vea opacada por las finanzas. Ahorra durante el año y disfruta diciembre con los que más amas.
FICHA TÉCNICA
- Ahorro mínimo: $10.000 · Sin monto máximo.
- Tasa E.A.: 10.00% · Tasa nominal: 9.57% · E.M.V.: 0.80%.
- Ahorro contractual: vence el 30 de noviembre de cada año, con renovación automática.
- El saldo se traslada al ahorro a la vista Ordinario Navideño la primera semana de diciembre y podrás hacer retiros parciales o total del saldo.
- Retiro anticipado: penalización del 70% de los intereses liquidados a la fecha; se cancela la cuota y no podrás ahorrar en esta línea hasta la siguiente vigencia.
- Aplica GMF al momento del retiro.
Ahorro Multipropósito#

Excedentes con rentabilidad
Dale un mejor destino a tu dinero extra
¿Tienes dinero extra de vez en cuando? Dale un mejor destino que el bolsillo y déjalo lejos de donde lo puedas gastar fácilmente.
FICHA TÉCNICA
- Ahorro mínimo: $1 · Sin monto máximo.
- Tasa E.A.: 3.00% · Tasa nominal: 3.0% · E.M.V.: 0.25%.
- Sin cuota fija. Se maneja por PSE o consignaciones.
- Aplica GMF al momento del retiro.
Los grandes sueños se construyen paso a paso. Estamos aquí para acompañarte en el camino y ayudarte a hacer realidad los proyectos que más importan para ti y tu familia.
Ahorro Provivienda#

Tu casa propia
Da el primer paso hacia tu vivienda
Tu casa ideal está más cerca de lo que imaginas. Da el primer paso ahorrando.
FICHA TÉCNICA
- Ahorro mínimo: $10.000 · Sin monto máximo.
- Tasa E.A.: 6.00% · Tasa nominal: 5.8% · E.M.V.: 0.49%.
- El retiro requiere soporte relacionado con vivienda: arreglos, compra, impuestos, hipoteca, escrituras, entre otros.
- Retiro sin soporte: penalización del 70% de los intereses liquidados a la fecha, proporcional al monto retirado.
- Aplica GMF al momento del retiro.
Cuenta Ahorro AFC#

Beneficio tributario
Obtén beneficio tributario con tu AFC
Si tienes un crédito de vivienda con nosotros, esta cuenta te da un beneficio tributario mientras pagas tus cuotas.
FICHA TÉCNICA
- Aplica si tienes un crédito de vivienda vigente o próximo a desembolsarse con el Fondo.
- La cuota de ahorro debe igualar la cuota del crédito más el GMF, y se cruza automáticamente con tu cuota quincenal.
- Requiere conocer el reglamento y diligenciar el formato de apertura, enviándolo a las oficinas del Fondo.
- No aplica con créditos de vivienda de otra entidad.
Ahorro Universitario#

Educación superior
Empieza a construir esta meta desde hoy
La educación superior tuya o de tu familia es una de las metas más importantes. Empieza a construirla desde ya.
FICHA TÉCNICA
- Ahorro mínimo obligatorio: $10.000 · Sin monto máximo.
- Tasa E.A.: 6.00% · Tasa nominal: 5.8% · E.M.V.: 0.49%.
- Aplica para pregrado, posgrado, especializaciones, maestrías y doctorados, y para tu grupo familiar.
- Debe mantenerse mínimo 2 años continuos antes del primer retiro.
- Retiro sin soporte: penalización del 70% de los intereses liquidados a la fecha.
- Aplica GMF al momento del retiro.
Línea de Ahorro Mutua#

Ahorro de largo plazo
El Fondo también aporta a tu ahorro
Piensa en tu futuro a largo plazo: en esta línea, nosotros también aportamos a tu ahorro.
FICHA TÉCNICA
- Ahorro mínimo: $1 · Sin monto máximo.
- Cuando tu cuota complete dos (2) años, el Fondo te brindará una contribución de entre el 20% y el 25% de su valor, según tu rango salarial. Este beneficio tiene un tope máximo equivalente al 10% de un (1) SMMLV. Aplica reglamento.
- Las contribuciones se generan trimestralmente y se trasladan a la línea “Contribución”.
- Ahorro de largo plazo: solo se retira al pensionarte o al terminar tu vínculo laboral y retirarte del Fondo. Aplica reglamento.
- Puedes aumentar el valor de la cuota cuando quieras; disminuirla solo una vez al año, máximo un 20%.
- Retiro voluntario con continuidad laboral: se pierde el derecho a contribuciones consolidadas y futuras; se devuelven solo los aportes propios más intereses.
- Aplica GMF al momento del retiro. Consulta el reglamento completo para más detalle.
Todo lo que has construido con esfuerzo puede llegar aún más lejos. Te acompañamos para que tu capital crezca con confianza y siga impulsando tus proyectos.
Bono Semestral y Anual#

Tus primas con rentabilidad
Convierte tu prima en ahorro
Tu prima es mucho más que un ingreso extra: es una oportunidad para acercarte a las metas que más te inspiran. Ahorra tu prima de junio o diciembre y construye el mañana que imaginas.
FICHA TÉCNICA
- Ahorro mínimo: $100.000 · Sin monto máximo.
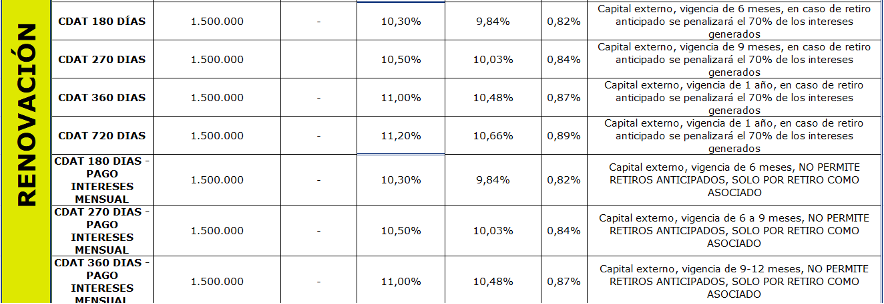
- Bono semestral, 6 meses: Tasa E.A. 10.30% · Nominal 9.84% · E.M.V. 0.82%.
- Bono anual, 12 meses: Tasa E.A. 11.00% · Nominal 10.48% · E.M.V. 0.87%.
- El capital proviene únicamente de las primas del asociado.
- Los intereses al vencimiento pasan a una línea a la vista, disponible en cualquier momento.
- Retiro anticipado: penalización del 70% de los intereses generados. El Fondo asume el GMF al retiro.
CDAT#

Inversión a plazo fijo
Dale tiempo a tu dinero para crecer
Deja que tu dinero avance contigo. Ahorra con confianza y disfruta la tranquilidad de verlo crecer de forma segura.
FICHA TÉCNICA
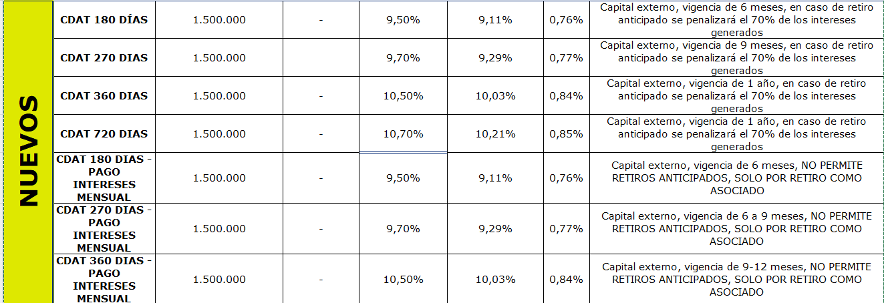
- CDAT recursos nuevos: mínimo $1.500.000 · Sin monto máximo.
- 2 modalidades: pago de intereses al vencimiento o pago de intereses mensuales.
- Al vencimiento puedes retirarlo, prorrogarlo —el capital se renueva a la tasa vigente y los intereses van a una línea a la vista— o renovarlo automáticamente —se capitalizan los intereses y se crea un nuevo CDAT al mismo tiempo y a la tasa vigente—.
- Retiro anticipado: penalización del 70% de los intereses generados. Los CDAT con pago mensual no tienen opción de retiro anticipado.
¿Sabes qué son las Obligaciones Estatutarias?
Este es el ahorro que nos une como Fondo: te da tu vínculo de asociación y, a la vez, es la base de tu cupo de crédito con nosotros. Es lo que conocemos como ahorro obligatorio.
¿Cuánto debes ahorrar?#
FICHA TÉCNICA
- Ahorro mínimo obligatorio: 2% del salario o 7% de 1 SMMLV, aplicando el menor de los dos.
- Ahorro máximo obligatorio: 10% del salario.
¿Cómo está conformado?#
- El ahorro obligatorio se divide en 2:
- 50% Ahorro permanente: hace parte del pasivo del Fondo y te genera interés mensual.
- 50% Aporte social: hace parte del patrimonio del Fondo; la Asamblea General de Delegados puede aprobar su revalorización anual, con tope máximo del IPC del año y hasta el 50% de los excedentes generados.
Condiciones#
- Solo podrás retirar tu ahorro obligatorio al terminar el vínculo de asociación con el Fondo.
- En caso de tener créditos vigentes en el momento del retiro, este se podrá cruzar con dichos créditos para su cancelación.
Tu próximo paso
Empieza a ahorrar para lo que más importa
En FE Protección te acompañamos a encontrar la línea de ahorro que mejor se ajuste a tus metas, ya sea organizar tus finanzas, proyectar tu futuro o fortalecer tu capital.